Itaú vs. Gletir: ¿dónde invertir tus pesos en Uruguay?
Comparación de Centenario Gestión de Liquidez, a través de Gletir, e Itaú Liquidez Pesos: mínimos, comisiones, rescates y cómo invertir en Uruguay.
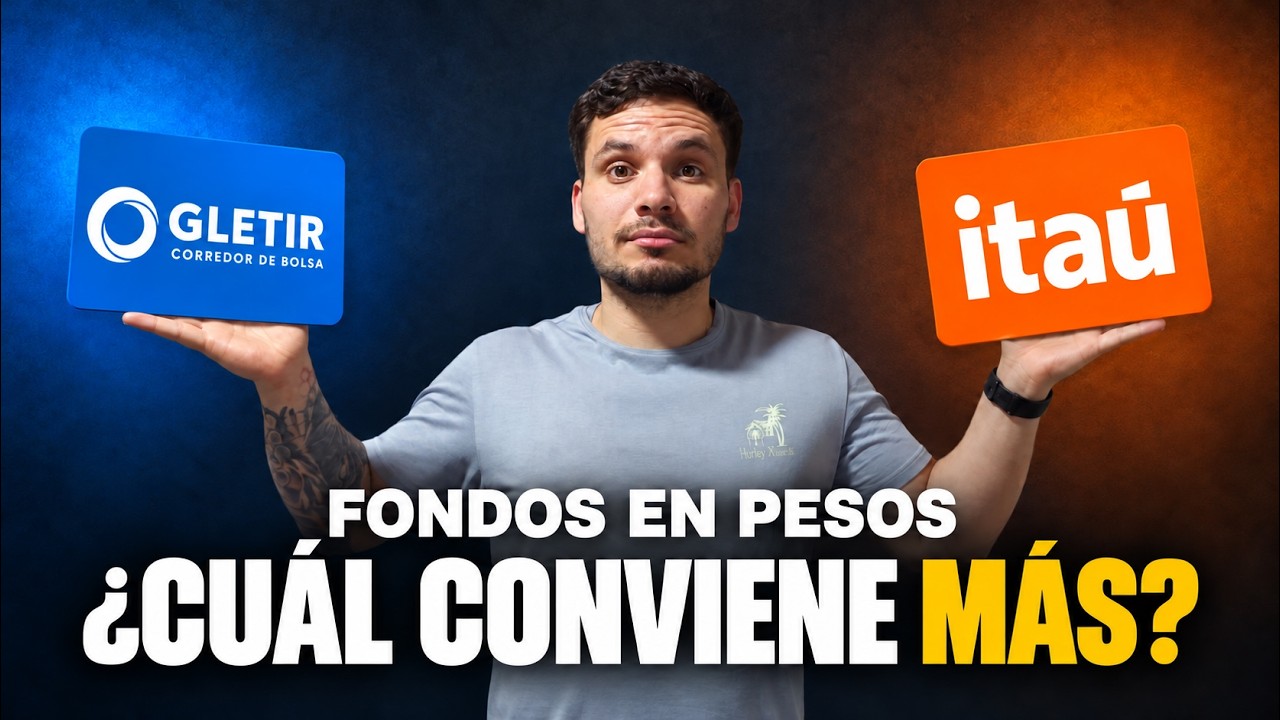
¿Tenés pesos ahorrados y querés ponerlos a trabajar sin complicarte demasiado? Entre las opciones que encontramos en Uruguay están el Fondo Centenario Gestión de Liquidez, al que podés acceder a través de Gletir, y el Fondo Itaú Liquidez Pesos.
Los dos permiten invertir en instrumentos de corto plazo y bajo riesgo, con una gestión profesional. Pero hay diferencias que pueden hacer que uno te resulte más conveniente que el otro: cuánto necesitás para empezar, cómo accedés y cuándo podés disponer del dinero.
En este artículo te explico cómo funcionan y qué miraría antes de elegir.
Autor: Francisco Perdomo — Botija Inversor.
Revisión: 7 de noviembre de 2026. Los rendimientos del video corresponden al momento de su grabación; las condiciones pueden cambiar.
Primero: ¿qué es un fondo de inversión?
Un fondo reúne los aportes de muchas personas para invertirlos siguiendo una estrategia determinada. Al participar, comprás cuotapartes: tu inversión representa una parte del patrimonio del fondo y su valor cambia con el resultado de las inversiones y los gastos.
La ventaja es que no tenés que seleccionar ni renovar cada instrumento por tu cuenta. Esa tarea queda en manos de profesionales y tiene un costo de administración.
En esta comparación hablamos de fondos en pesos orientados a gestionar dinero de corto plazo. No son cuentas bancarias ni plazos fijos.
¿En qué invierten?
Las Letras de Regulación Monetaria, conocidas como LRM, tienen un papel central en estos fondos. Son títulos de deuda emitidos por el Banco Central del Uruguay.
Itaú explica que su fondo en pesos invierte en LRM con vencimientos menores a un año. Centenario Gestión de Liquidez invierte principalmente en valores emitidos por el Estado uruguayo o el BCU; en su ficha de setiembre de 2026, las LRM representaban el 99% de la cartera.
Eso ayuda a entender por qué sus rendimientos suelen moverse en una dirección parecida, aunque no necesariamente sean iguales. Influyen las tasas disponibles, los plazos de los instrumentos, el momento de compra y los gastos de cada fondo.
Una aclaración sobre quién está detrás: Gletir es el gestor de inversiones del Fondo Centenario, mientras que su administradora es Valores AFISA. En el caso de Itaú, la administradora es Itaú Administradora de Fondos de Inversión S.A.
Comparativa rápida
| Característica | Centenario Gestión de Liquidez, a través de Gletir | Itaú Liquidez Pesos |
|---|---|---|
| Moneda | Pesos uruguayos | Pesos uruguayos |
| Orientación | Liquidez de corto plazo y bajo riesgo | Liquidez de corto plazo y bajo riesgo |
| Mínimo publicado | Equivalente en pesos a 10.000 UI | $10.000 como mínimo habitual |
| Comisión de administración anual | 1,40%, IVA incluido | 1,15% más IVA: aproximadamente 1,403% con IVA del 22% |
| Rescate publicado | T+0, según ficha de setiembre de 2026 | Hasta 48 horas, según información de Itaú |
| Acceso | Cuenta habilitada en el intermediario | Cuenta en Banco Itaú |
| Rentabilidad | Variable, sin garantía de resultados futuros | Variable, sin garantía de resultados futuros |
Los rescates están sujetos a horarios de corte, días hábiles, procesamiento y condiciones del fondo. T+0 indica liquidación en el mismo día de la operación; no significa disponibilidad instantánea a cualquier hora.
Promoción temporal: Itaú publicó un mínimo de $5.000 para contrataciones digitales durante Ciberlunes, del 2 al 8 de noviembre de 2026. Es una excepción por esas fechas; no debe confundirse con el mínimo habitual de $10.000.
La diferencia más importante para empezar: el monto mínimo
Para mí, este es uno de los puntos que más pesa en la comparación.
Centenario publica un mínimo equivalente a 10.000 unidades indexadas. Ojo: no son $10.000. Para saber cuánto necesitás en pesos, tenés que multiplicar esas 10.000 UI por su valor vigente.
Por ejemplo, si la UI valiera $6,66, necesitarías $66.600. Es un ejemplo de cálculo, no la cotización actual de la UI. Que el mínimo se exprese en UI tampoco significa que este fondo ajuste tu inversión por inflación: el fondo comparado está denominado en pesos.
Itaú, por su parte, publica un mínimo habitual de $10.000 y permite aportes posteriores desde $1.000 o múltiplos de ese monto. Para alguien que recién empieza o todavía tiene un ahorro pequeño, esa diferencia facilita bastante la entrada.
También miraría si ya tenés cuenta en el banco. Si vas a abrir una exclusivamente para invertir, revisá sus eventuales costos de mantenimiento: pueden pesar sobre el resultado de una inversión pequeña.
Rendimiento: cómo leer los porcentajes sin confundirse
En el video comparé un rendimiento de 5,50% para Centenario y de 5,48% para Itaú. Son las cifras utilizadas durante la grabación, no tasas vigentes garantizadas ni una promesa de lo que vas a ganar.
Entre esos dos valores hay una diferencia de 0,02 puntos porcentuales. Sobre $100.000, si hipotéticamente se mantuvieran durante un año, serían unos $20 de diferencia. Por eso, no elegiría solamente por una ventaja tan pequeña en un período pasado.
Además, cuando una ficha muestra el rendimiento de un mes expresado de forma anualizada, no quiere decir que hayas ganado ese porcentaje durante ese mes. Se expresa el resultado en una escala anual para facilitar la comparación.
Si usamos como ejemplo una tasa efectiva anual del 5,50%, su equivalente mensual sería aproximadamente:
(1 + 0,055)^(1/12) − 1 = 0,447% mensual.
Sobre $100.000 serían aproximadamente $447 durante un mes, si se diera esa rentabilidad equivalente. En la práctica, el rendimiento del fondo cambia y no es un pago mensual fijo.
Dividir la tasa anual entre 12 sirve como aproximación, pero no es la conversión exacta de una tasa efectiva. Tampoco dejar el dinero más tiempo asegura una tasa anualizada más alta: podés acumular rendimientos, pero las tasas futuras pueden bajar o subir.
Para comparar fondos, revisá siempre el mismo período, la misma fecha de cierre y si los datos son netos de gastos.
Comisiones: son muy parecidas
Centenario informa una comisión anual de administración del 1,40%, IVA incluido. Itaú informa 1,15% más IVA, que equivale aproximadamente a 1,403% con IVA del 22%. Por este concepto, los costos son prácticamente iguales.
No son comisiones mensuales de ese porcentaje. Además, los fondos pueden tener otros gastos operativos. Itaú aclara que su rentabilidad neta informada ya refleja el honorario de administración y los costos directos; Centenario indica que su valor de cuotaparte es neto de comisiones.
Si estás mirando un resultado neto, no vuelvas a restarle la comisión que ya está descontada.
¿Cómo se invierte?
En el recorrido que muestro en el video, para Itaú ingresás a tu cuenta, buscás la sección de inversiones y seleccionás el fondo de Itaú Asset. Después elegís la cuenta de origen, ingresás el importe y revisás las condiciones antes de confirmar.
En Gletir, primero necesitás abrir y habilitar tu cuenta. Dentro de la plataforma, el recorrido mostrado es Operar → Fondos locales → Suscripción → Gestión de Liquidez. Luego ingresás el importe y confirmás la operación. Para solicitar la salida se utiliza la opción de rescate.
Los menús pueden cambiar. Antes de confirmar, verificá el nombre completo del fondo, su moneda y sus condiciones: hay otros productos con objetivos y riesgos diferentes.
Impuestos y seguridad: dos puntos que no conviene simplificar
Itaú informa que su Fondo Liquidez en pesos no está alcanzado por IRPF porque invierte en activos exentos. La explicación no es simplemente que sea un producto ofrecido por un banco. Para Centenario, conviene confirmar el tratamiento aplicable en la documentación del fondo y según tu situación tributaria; no extendería automáticamente la misma afirmación a cualquier fondo o inversor.
En cuanto al riesgo, hablamos de estrategias conservadoras con instrumentos de corto plazo, pero bajo riesgo no significa capital o rendimiento garantizado. El valor de las cuotapartes puede variar y los rescates tienen condiciones.
La autorización del BCU acredita el cumplimiento de requisitos legales y reglamentarios; no garantiza resultados. Itaú también aclara que las cuotapartes no son depósitos bancarios y no tienen la garantía correspondiente a esos depósitos.
Por último, ganar pesos no asegura ganar poder de compra. Para evaluar el resultado real, tenés que considerar la inflación. Si tu objetivo está expresado en dólares, también influye el tipo de cambio.
Mi opinión: ¿cuál elegiría?
Si el objetivo es empezar con pocos pesos y ya tenés cuenta en Itaú, considero que su fondo tiene una ventaja clara por el monto de entrada. Ese es el principal motivo de mi preferencia en el video.
Si ya operás con Gletir, cumplís el mínimo y valorás centralizar tus inversiones allí, Centenario también puede ser una alternativa a considerar. Su ficha publica un rescate T+0, aunque antes de depender de ese plazo confirmaría las condiciones operativas.
No elegiría uno solamente porque rindió unas centésimas más en el pasado. Miraría cuánto puedo invertir, cuánto me cuesta acceder, cuándo necesito recuperar el dinero y si entiendo lo que estoy comprando.
La idea es que puedas tomar una decisión con información, según tu situación.
Mirá la comparación en video
En el video te muestro la comparación y el recorrido dentro de ambas plataformas:
Ver «¿Dónde invertir tus pesos en Uruguay?» en YouTube
Este contenido tiene fines educativos e informativos y no constituye asesoramiento financiero ni una recomendación personalizada de inversión. Los rendimientos pasados no garantizan resultados futuros.
- Uruguay
- Itaú
- Gletir
- Fondos de inversión